
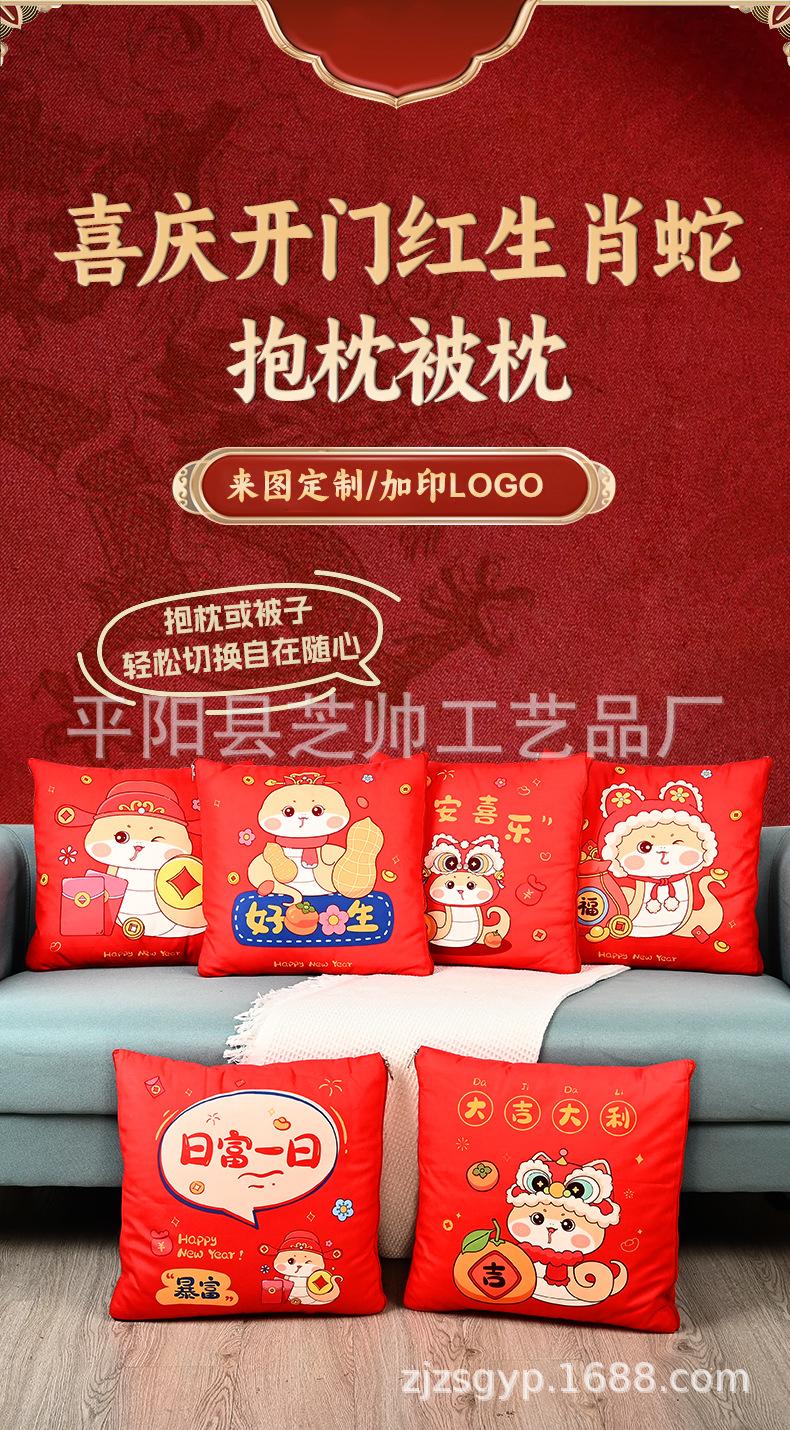
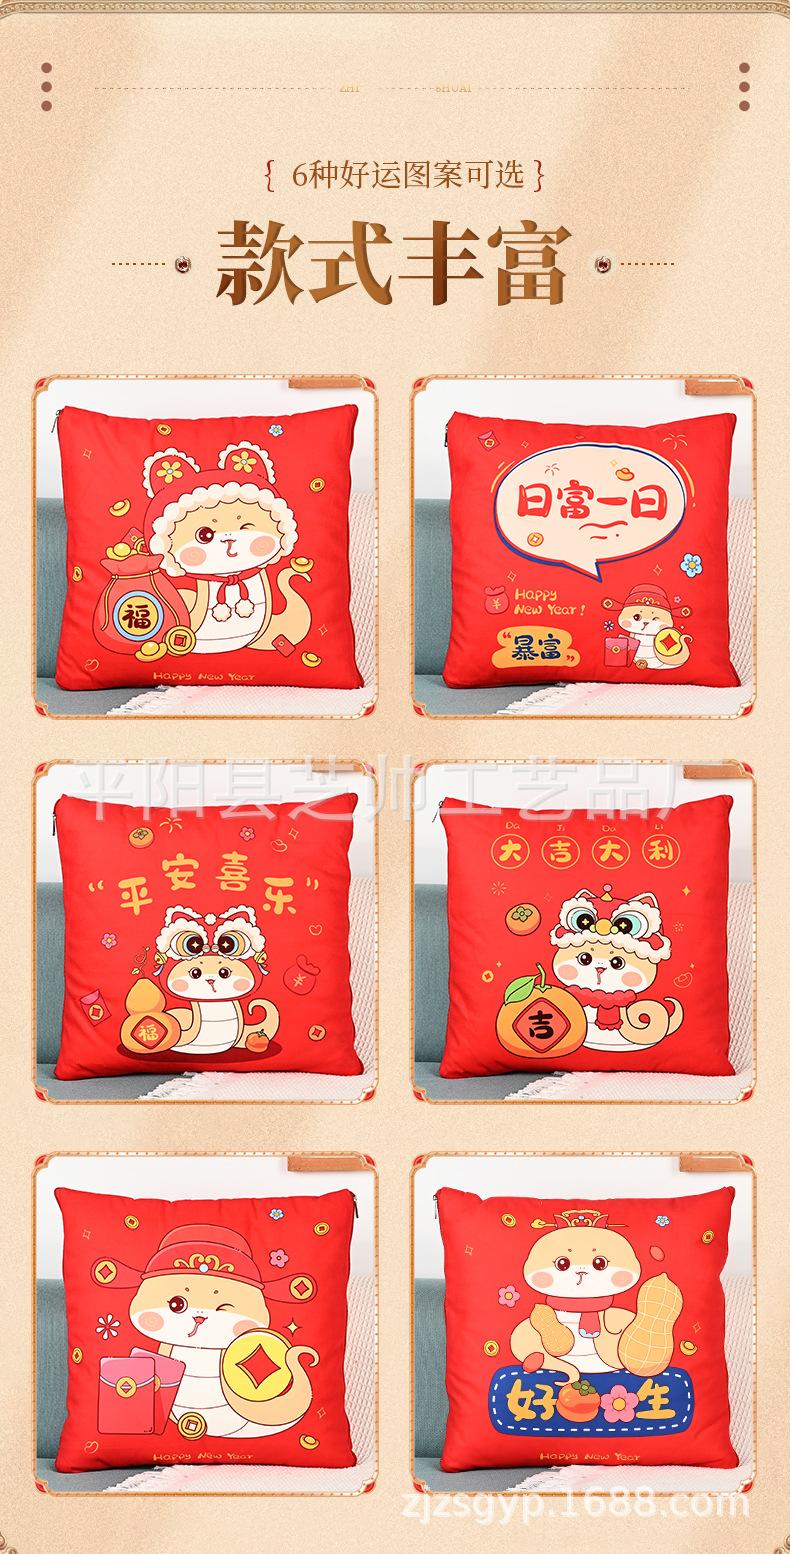
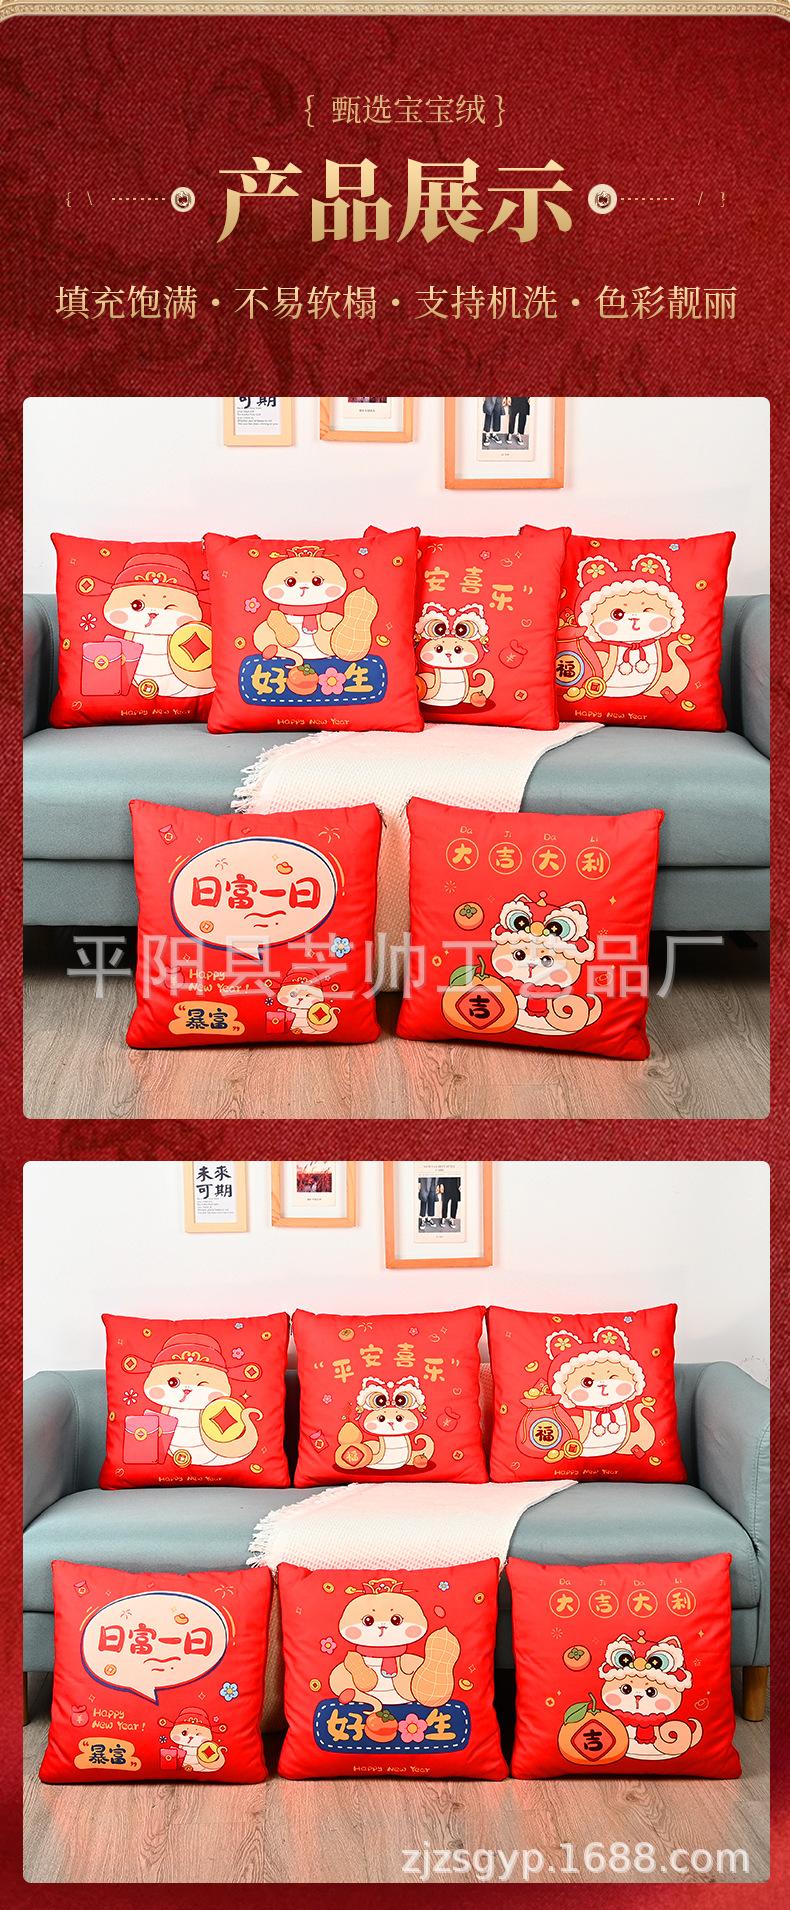
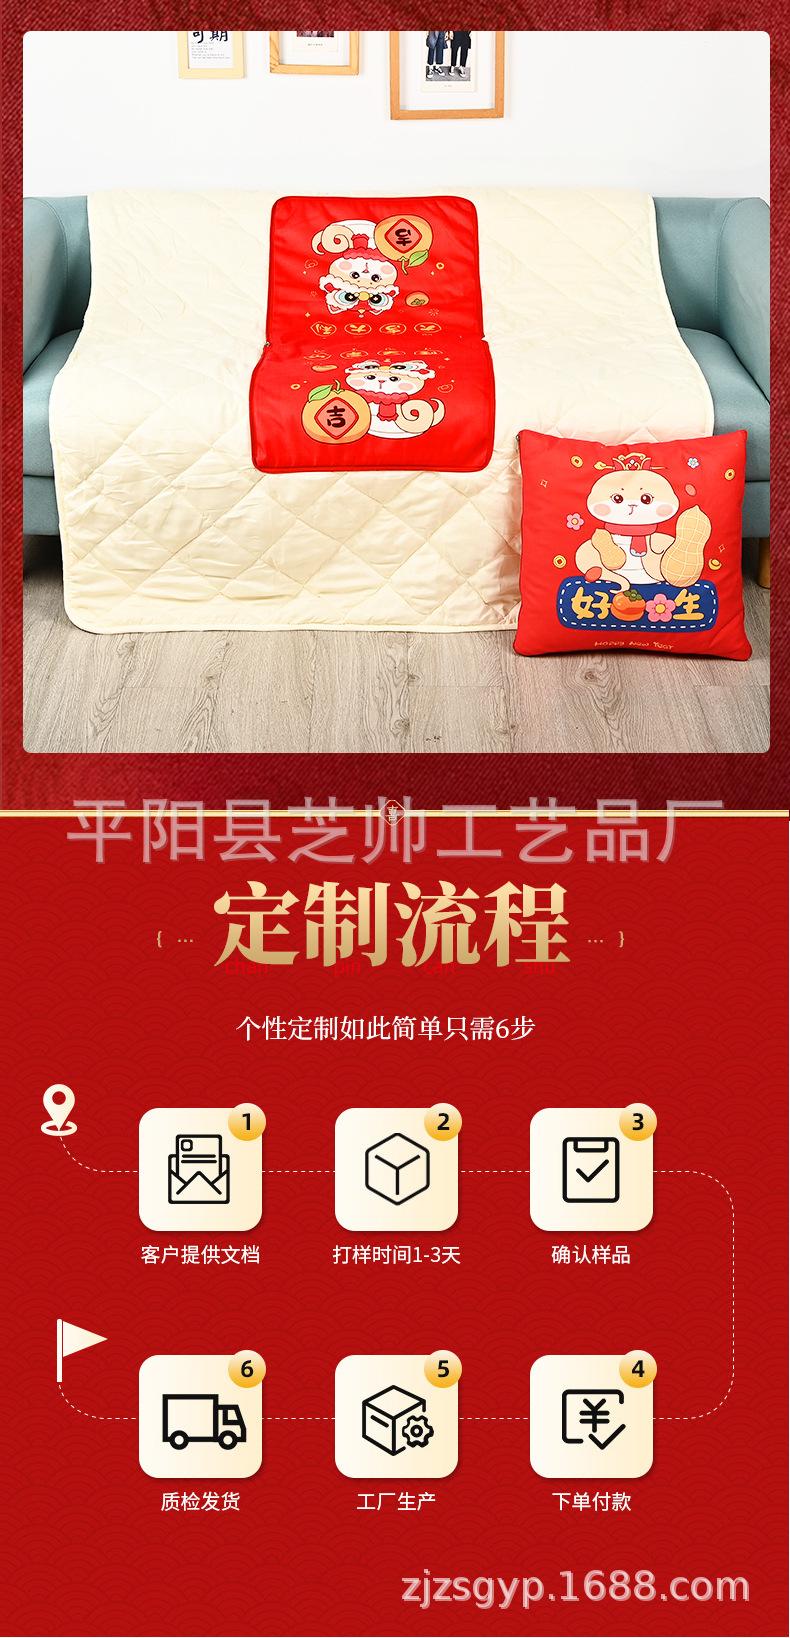
Un Buen Comienzo para el Año del Serpiente: Mantas tipo almohada, Almohadas de regalo de compañías de seguros y bancos importantes, Personalizables con diseños e impresión de logotipo, Cojines para sofá
Color
Tamaño

Productos similares a un precio más bajo



Tamaño y material:
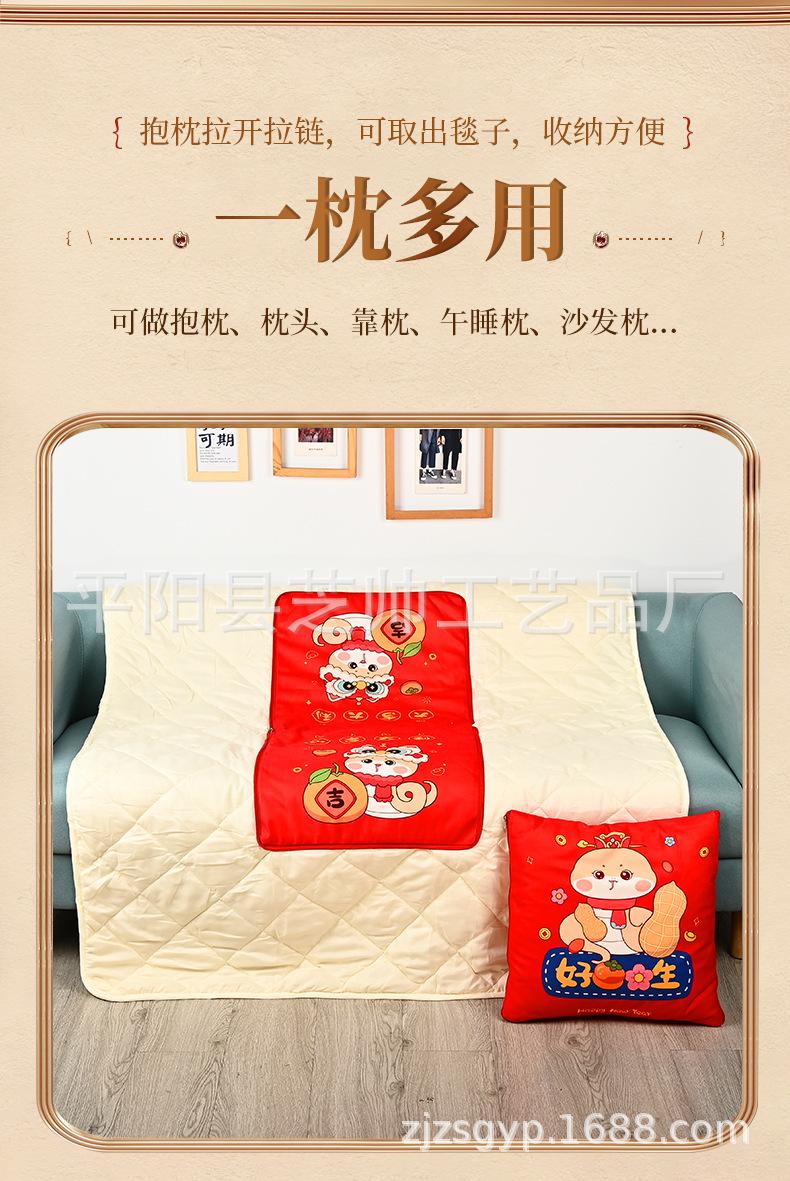
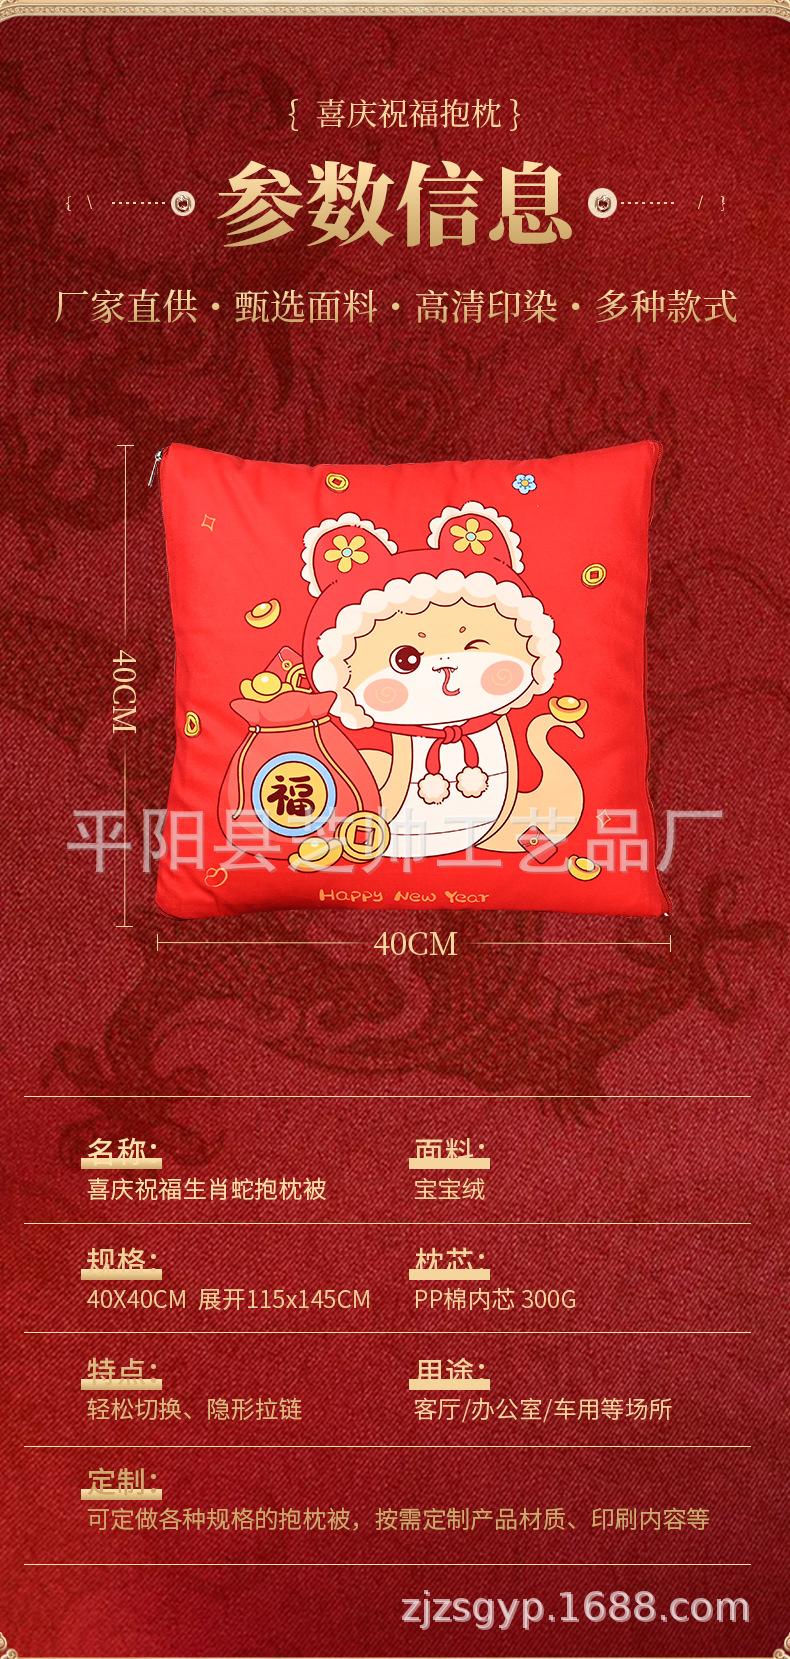
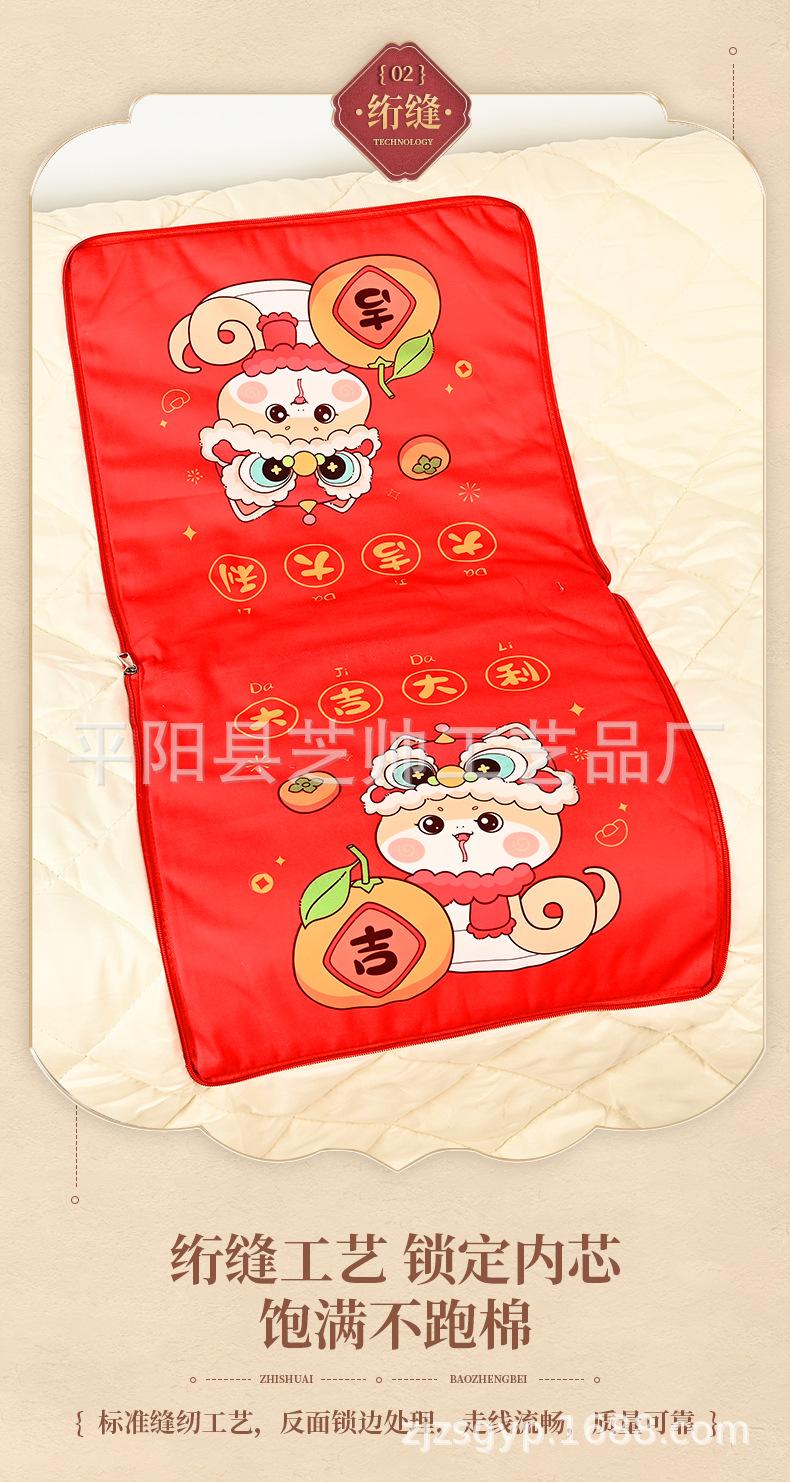
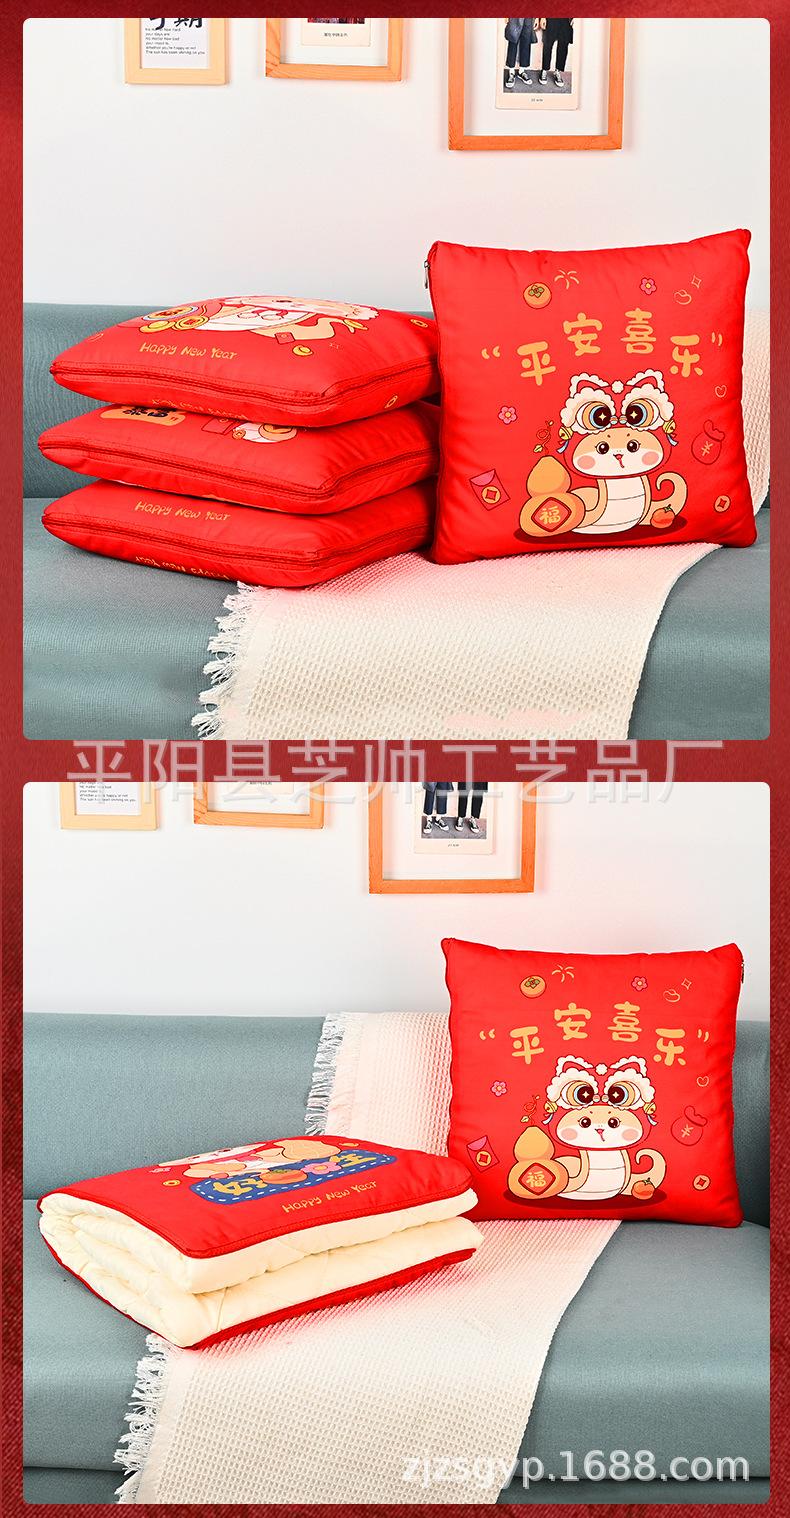
Edredón desplegado: 115*145
Almohada doblada: 40 x 40 cm
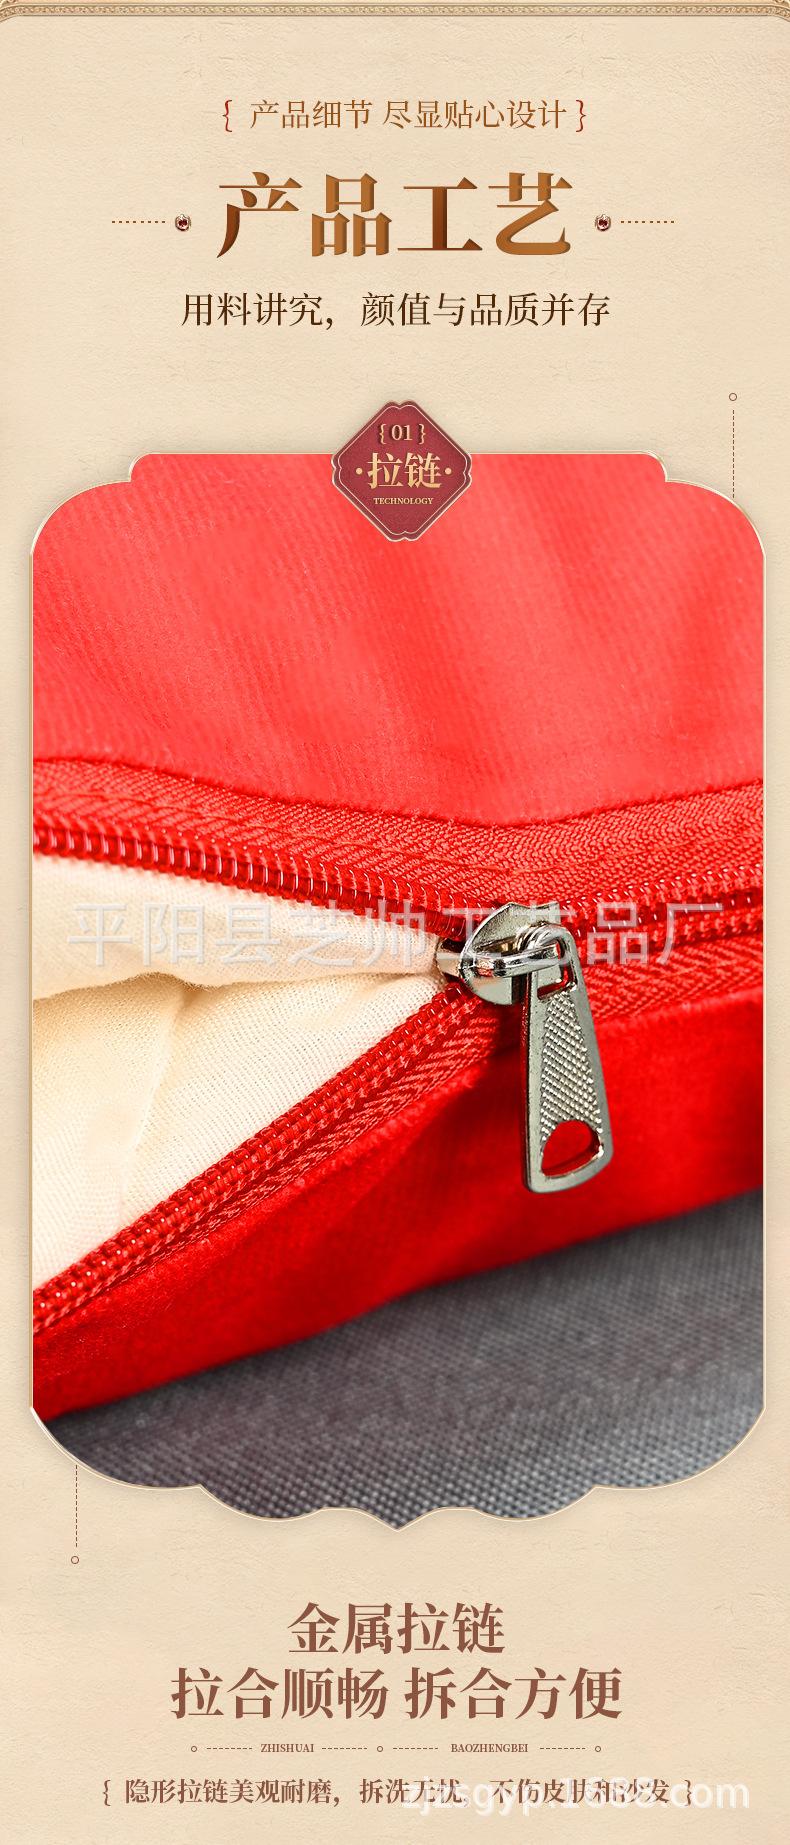
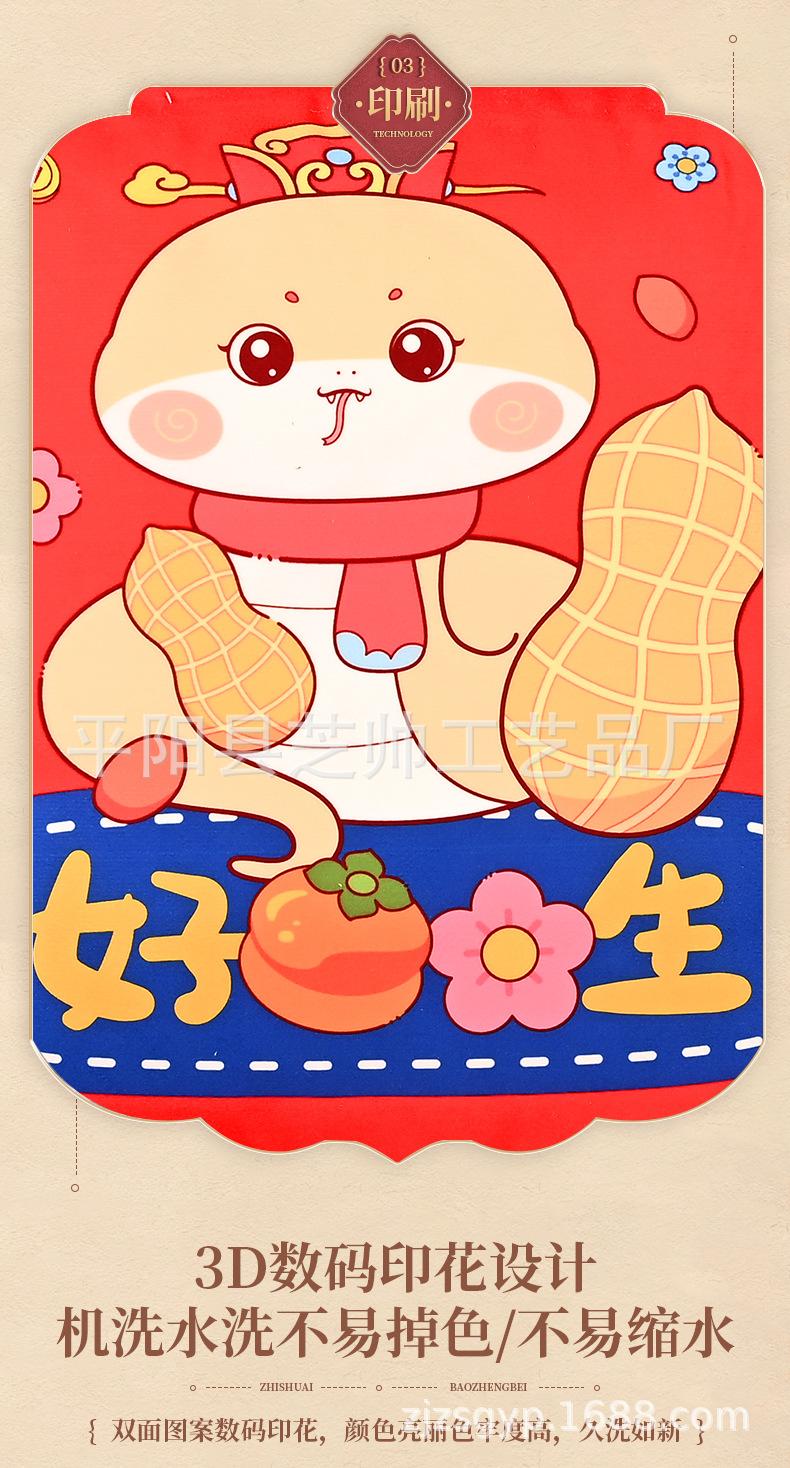
Material de la funda de almohada: tela de felpa para bebé.
La colcha de almohada es una colcha de rejilla fina de alta densidad con un núcleo de almohada de 300 gramos.
El material de relleno es algodón pp.
Embalaje del producto;
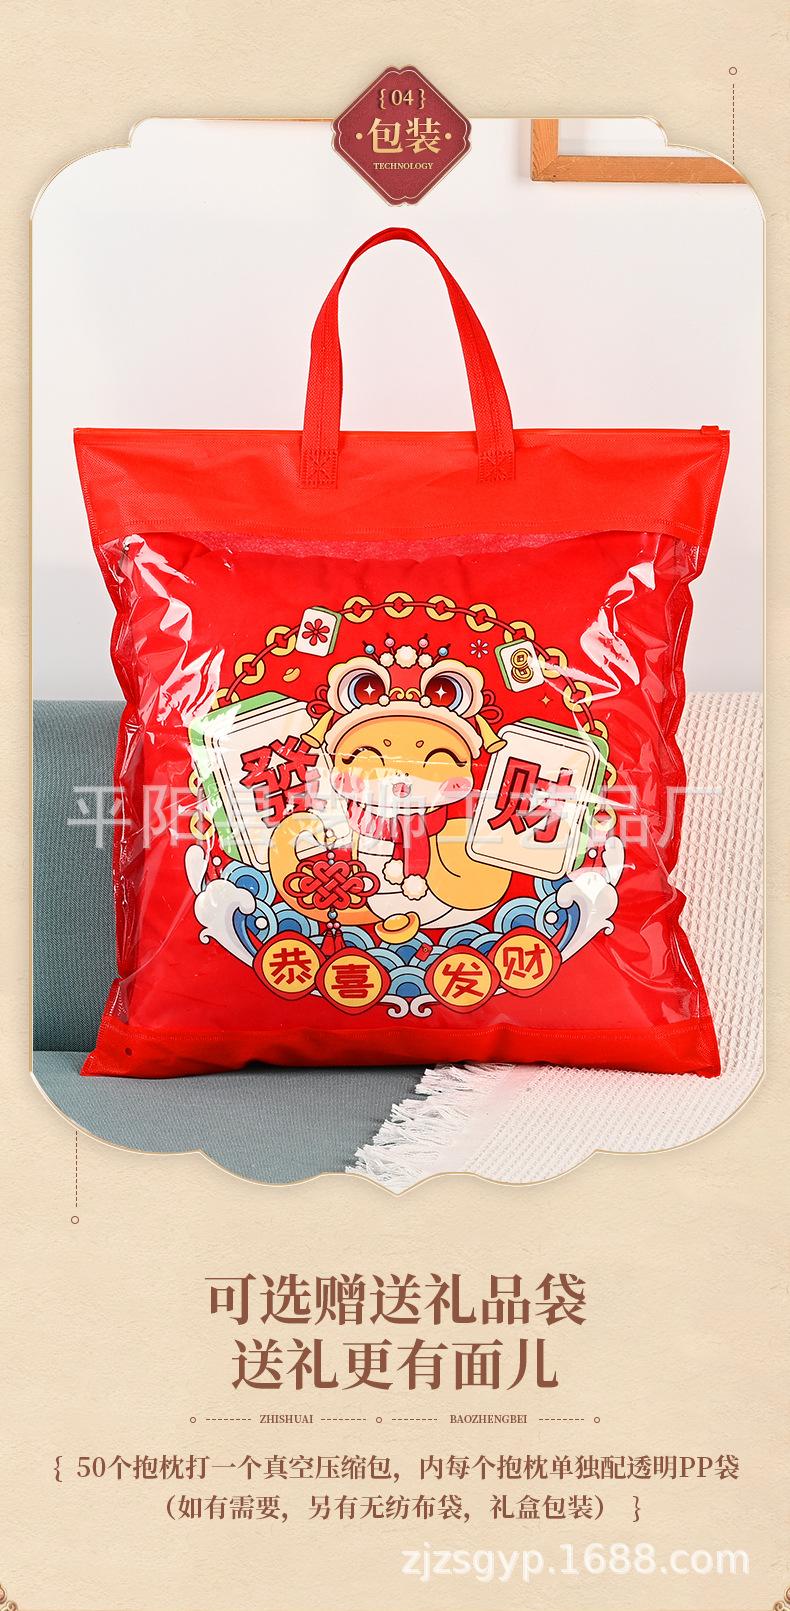
1. Embalaje del producto: 50 almohadas se envasan en un paquete de compresión al vacío, y cada almohada se envasa individualmente en una bolsa de PP transparente (si es necesario, también están disponibles bolsas no tejidas y cajas de regalo).
2. 50 almohadas generalmente se envasan en una bolsa de compresión al vacío, que está equipada con 50 bolsas de PP (debe empacar las bolsas de PP usted mismo después de recibir los productos, ya que no podemos empacarlas en bolsas de vacío aquí)
3. Por razones de embalaje, si siente que la apariencia de los productos no está ordenada después de recibirlos, puede bajar las cuatro esquinas y golpearlos unas cuantas veces para restaurarlos a su forma plana.
Características:
Los regalos de empresa son diferentes a los regalos personales. En primer lugar, deben ser el portavoz de la imagen corporativa. En segundo lugar, los regalos de empresa deben ser consistentes, íntegros y planificados, y requerir cambios individuales específicos, a la vez que representan la integridad.
A la hora de elegir regalos empresariales, también debes prestar atención a los siguientes puntos:
1. Los obsequios empresariales deben reflejar la atención única de la empresa hacia el destinatario, lo que es especialmente importante para los clientes importantes.
2. El valor de los regalos empresariales no debe ser excesivo. Si el regalo es demasiado caro, el destinatario lo considerará un soborno. Lo importante es hacerle saber que lo llevas en el corazón.
3. Si el regalo se usa con frecuencia, el cliente a menudo pensará en quien lo regaló.
4. Dar regalos no es necesariamente una forma de promoción. La eficacia de los regalos empresariales nos recuerda su propósito original.
.................................................................................................................................................................................................
.....................................................................................................................................................................................................................................................................................................................................................................................................
