O que é drawback? Como usar para importar com isenção de impostos
Drawback é um regime aduaneiro especial que suspende ou isenta II, IPI, PIS/COFINS (e ICMS, conforme o estado) sobre insumos importados usados em produtos exportados. Existe em três modalidades: suspensão, isenção e restituição (esta última pouco usada). Disponível para empresas exportadoras de qualquer porte, não só indústrias, desde que em situação fiscal regular.

O drawback pode eliminar praticamente toda a carga tributária federal (e, em muitos estados, também o ICMS) sobre insumos importados, desde que o produto final seja exportado.
O regime está disponível para empresas exportadoras de qualquer porte que incorporem mercadoria importada a um produto exportado, não apenas indústrias com estrutura fabril própria, desde que em situação fiscal regular.
Muitos exportadores simplesmente não usam o benefício porque não sabem que se qualificam, ou associam o processo a uma burocracia maior do que ele exige na prática. Este artigo explica as modalidades, os critérios de elegibilidade e o passo a passo de solicitação.
O que é drawback? Definição, base legal e modalidades
Drawback é um regime aduaneiro especial que suspende ou elimina os impostos de importação (II, IPI, PIS/COFINS e, em muitos casos, ICMS) sobre insumos importados que serão incorporados a produtos destinados à exportação.
A base legal principal é o Decreto-Lei nº 37/1966, art. 78, que criou as três modalidades do regime (isenção, suspensão e restituição).
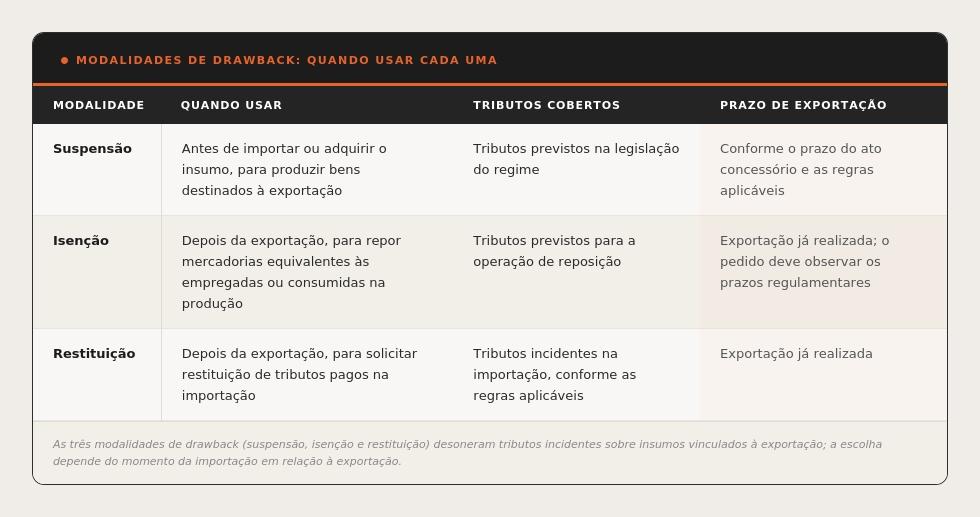
A regulamentação atual e detalhada está na Portaria SECEX nº 44/2020 (que consolida as regras operacionais do drawback na Secretaria de Comércio Exterior) e na página de drawback da Receita Federal. O regime opera em três vertentes:
- Suspensão: Os impostos não são pagos no momento da importação, condicionados à exportação futura do produto que incorpora o insumo. É a modalidade mais usada por fabricantes.
- Isenção: Usada depois de já ter exportado, para repor com benefício fiscal o volume de insumos consumidos naquela operação anterior.
- Restituição: Devolve tributos já pagos sobre insumo importado usado em produto já exportado. Está praticamente em desuso na prática atual, embora ainda exista formalmente.
Drawback suspensão: como funciona na prática
Na modalidade drawback suspensão, a empresa pode importar insumos com suspensão de tributos como II, IPI, PIS/Pasep e Cofins, desde que sejam destinados à industrialização de produtos a serem exportados, conforme as condições do Ato Concessório.
- Prazo: em regra, 1 ano, prorrogável uma vez por igual período.
- Se o compromisso de exportação não for cumprido: a empresa deve regularizar as mercadorias conforme as regras do regime, podendo haver pagamento dos tributos suspensos e dos acréscimos legais aplicáveis.
- Aplicação: o regime é utilizado quando os insumos importados ou adquiridos serão empregados ou consumidos na produção de bens destinados à exportação.
Drawback isenção: repor estoque depois de exportar
O drawback isenção funciona de forma diferente da suspensão: a empresa já exportou um produto e, posteriormente, pode importar ou adquirir no mercado interno mercadoria equivalente à que foi empregada ou consumida na industrialização desse produto, para reposição de estoque, com os benefícios tributários previstos no regime.
- Quando usar: depois de uma exportação já realizada, quando a empresa precisa recompor os estoques de insumos utilizados na produção do produto exportado.
- Prazo para solicitar: o pedido deve respeitar os prazos e condições previstos na regulamentação. Em regra, a solicitação pode utilizar documentos de importação ou aquisição no mercado interno registrados ou emitidos nos 2 anos anteriores ao pedido, com regras específicas para bens de capital de longo ciclo de fabricação.
- Diferença estratégica: a suspensão é voltada para operações em que a empresa já planeja a exportação e obtém a suspensão dos tributos antes da aquisição do insumo. A isenção, por sua vez, permite a reposição de estoques após a exportação, desde que cumpridos os requisitos do regime.
Drawback e o Operador Econômico Autorizado (OEA): agilidade para exportadores certificados
Não existe uma modalidade de drawback chamada "linha verde" nem aprovação automática para empresas OEA.
O que existe são benefícios de facilitação e prioridade, incluindo vantagens específicas para o drawback por meio do OEA-Integrado Secex, como prioridade na análise dos pedidos.
- Na prática: menos exigências repetidas e prioridade na análise, sem eliminar a avaliação do pedido.
- Certificação OEA: regulamentada pela IN RFB nº 2.318/2026, com OEA-Segurança e OEA-Conformidade, dividido em Essencial, Qualificado e Referência.
- Para todos os exportadores: em 2026, o MDIC reduziu o prazo de análise de pedidos de drawback para menos de 30 dias, independentemente de certificação OEA.
Quem pode usar drawback? Critérios de elegibilidade
O drawback pode ser utilizado por empresas habilitadas a operar no comércio exterior que atendam aos requisitos do regime e comprovem a relação entre os insumos e os produtos destinados à exportação.
- Insumos relacionados à exportação: as mercadorias devem ser empregadas ou consumidas na industrialização dos produtos exportados, conforme as regras da modalidade.
- Habilitação no comércio exterior: a empresa deve estar habilitada para operar no Siscomex, nos termos definidos pela Receita Federal.
- Regularidade e requisitos legais: a concessão está condicionada ao cumprimento das exigências previstas na legislação do drawback.
- Informações do ato concessório: no drawback suspensão, o pedido deve informar, entre outros dados, NCM, descrição, valor e quantidade das mercadorias a importar ou adquirir e dos produtos a exportar.
Como solicitar drawback: passo a passo no Siscomex
O pedido de drawback é realizado pelo Portal Único de Comércio Exterior, no módulo Drawback do Siscomex.
A concessão é analisada pela Secretaria de Comércio Exterior (Secex), conforme as regras aplicáveis à modalidade. Consulte o manual de drawback do Portal Único Siscomex para o detalhamento operacional.
- Defina os insumos e produtos: informe as mercadorias que serão importadas ou adquiridas e os produtos que serão exportados, com suas respectivas NCMs, quantidades e valores.
- Solicite o Ato Concessório no módulo Drawback do Siscomex.
- Aguarde a análise e a concessão do ato, que estabelecerá os limites e condições da operação.
- Realize as importações ou aquisições vinculadas ao ato concessório, conforme os limites autorizados.
- Realize as exportações dentro do prazo estabelecido no ato concessório e cumpra as demais condições para o encerramento do regime. Para o preenchimento correto da declaração vinculada ao ato concessório, veja como preencher a declaração de importação.
Quanto se economiza com drawback? Exemplo numérico
Considere uma importação ilustrativa de US$ 50.000 FOB em insumos, com câmbio de referência R$ 5,10/USD:
Para uma alíquota meramente ilustrativa de II de 12%, IPI de 5% e ICMS de 18%, a suspensão dos tributos pode representar uma redução relevante do desembolso necessário no momento do desembaraço. O valor efetivo, porém, depende das bases de cálculo, do NCM, da operação e das regras tributárias aplicáveis.
Essas alíquotas são ilustrativas: a carga tributária real varia por NCM e por adesão do estado ao convênio de ICMS aplicável ao drawback. Use um simulador com o NCM real do seu insumo para uma estimativa precisa.
Para entender a composição completa da carga tributária de uma importação, veja impostos na importação da China, e para o impacto no capital necessário até a venda, veja capital de giro na importação.
EXEMPLO ILUSTRATIVO: exportador de móveis
Em um cenário hipotético, um exportador de móveis importa madeira e ferragens da China utilizando drawback suspensão. Ao cumprir as condições do regime, os tributos abrangidos pela suspensão deixam de ser desembolsados antecipadamente na importação, preservando capital de giro para produção e demais despesas da operação.
Exemplo hipotético. A economia efetiva e os tributos aplicáveis variam conforme NCM, operação, estado e condições do ato concessório.
Drawback e a relação com outros regimes especiais
- Drawback vs. admissão temporária: a admissão temporária permite importar bens por prazo determinado, conforme a finalidade e as condições do regime. O drawback está ligado à utilização de insumos na produção de bens destinados à exportação.
- Drawback vs. ex-tarifário: o ex-tarifário reduz temporariamente o Imposto de Importação de determinados bens de capital e de informática e telecomunicações sem produção nacional equivalente. É um regime diferente do drawback, mas os dois podem coexistir em determinadas situações, desde que os requisitos de cada regime sejam atendidos. Saiba mais sobre ex-tarifário na importação da China.
- Drawback vs. RECOF: o RECOF permite importar ou adquirir mercadorias com suspensão de tributos para industrialização, conforme as condições do regime. É voltado a empresas que atendam a requisitos específicos de habilitação e controle, enquanto o drawback está diretamente vinculado à exportação. Empresas comerciais exportadoras e trading companies na importação também podem participar de operações relacionadas ao drawback, conforme a estrutura da operação e as regras aplicáveis à modalidade.
O certificado de origem na importação é outro instrumento relacionado ao comércio exterior, utilizado para comprovar a origem da mercadoria e permitir, quando houver previsão em acordo comercial, a aplicação de tratamento tarifário preferencial.
Sua utilização é independente do drawback e deve ser analisada conforme as regras de origem aplicáveis à operação.
Para uma visão geral dos regimes aduaneiros especiais voltada a pequenas e médias empresas, veja também o guia de regimes aduaneiros especiais do Sebrae.
Perguntas frequentes sobre drawback
O que é drawback e quem pode usar na importação da China?
Drawback é um regime aduaneiro especial que permite a suspensão ou isenção de tributos incidentes sobre mercadorias utilizadas na produção de bens destinados à exportação, conforme as regras de cada modalidade. Podem utilizar o regime empresas que atendam aos requisitos legais e estejam habilitadas a operar no comércio exterior, incluindo aquelas que importam insumos da China para industrialização e posterior exportação. O drawback possui as modalidades suspensão, isenção e restituição, cada uma com condições específicas.
Qual a diferença entre drawback suspensão e drawback isenção?
No drawback suspensão, os tributos incidentes sobre mercadorias utilizadas na produção de bens destinados à exportação ficam suspensos conforme as condições do ato concessório. Com o cumprimento do compromisso de exportação e das demais condições do regime, os tributos suspensos não são exigidos. No drawback isenção, a empresa que já realizou a exportação pode importar ou adquirir mercadorias equivalentes às empregadas ou consumidas na produção do bem exportado, para reposição de estoque. A suspensão também pode melhorar o fluxo de caixa.
Como solicitar drawback para importação de insumos da China?
O pedido de drawback é realizado pelo Portal Único de Comércio Exterior, no módulo Drawback do Siscomex. A empresa informa dados como NCM, descrição, quantidade e valor das mercadorias a importar ou adquirir e dos produtos a exportar, conforme a modalidade. A concessão do ato é analisada pela Secretaria de Comércio Exterior (Secex), de acordo com as regras do regime. Em 2026, o MDIC anunciou a redução do prazo de análise dos pedidos de drawback de até 60 para menos de 30 dias. Recomenda-se apoio especializado.
Drawback pode ser usado para importar qualquer produto da China?
Não. O drawback está vinculado à utilização de mercadorias na industrialização de produtos destinados à exportação e às condições estabelecidas para cada modalidade. A empresa precisa demonstrar a relação entre as mercadorias utilizadas e os produtos exportados e cumprir os requisitos do ato concessório. Assim, uma importação destinada exclusivamente ao mercado interno, sem enquadramento nas condições do regime, não gera direito ao benefício. O enquadramento depende das características da operação e das regras específicas aplicáveis à modalidade escolhida.
Qual a economia real do drawback em uma importação da China?
A economia depende dos tributos aplicáveis à mercadoria, da modalidade de drawback, da operação e das condições previstas na legislação. No drawback suspensão, o benefício financeiro está principalmente em evitar o desembolso dos tributos abrangidos pelo regime no momento da importação, preservando capital de giro durante o ciclo de exportação. No drawback isenção, o benefício ocorre na reposição de mercadorias equivalentes às empregadas ou consumidas na produção de bens já exportados. Para estimar a economia, é necessário analisar o NCM e as bases tributárias da operação.